Mit weniger Chaos zu mehr Freiheit: Konsumausgaben nach der 50-30-20-Regel sortieren
Ich erinnere mich noch an eine Phase, in der mein Konto am Monatsende immer wie ein Wetterbericht wirkte: mal stabil, mal Sturm. Ich hatte kein „Problem“ mit dem Geld an sich, eher mit der Art, wie ich es über den Monat verteilte. Sobald die Gehaltszahlung da war, verschwanden die Beträge in offenen Schubladen – und später war schwer zu sagen, was eigentlich geplant gewesen war.
Genau dort hilft eine klare Struktur. Die Idee hinter der 50-30-20-Regel ist simpel: Du teilst dein verfügbares Einkommen in drei Blöcke auf und gibst jedem Block einen festen Platz im Monatsablauf. Besonders spannend wird es, wenn du damit deine Konsumausgaben in den Griff bekommst, ohne dass das Leben an jeder Ecke zur Excel-Tabelle wird.
Warum Budgetierung bei Konsumausgaben so oft scheitert
Viele scheitern nicht an Sparzielen, sondern an der ersten Kategorie: dem Konsum. Sobald mehrere Kleinigkeiten zusammenkommen, entsteht ein Ausgaben-Gebirge, das man erst im Rückblick kartiert. Ein Kaffee hier, ein neues Kabel da, ein spontanes Essen am Freitag – alles für sich nachvollziehbar, aber zusammen schnell zu groß.
Das zweite Problem ist die fehlende Zeitachse. Wer „nach Gefühl“ einkauft, reagiert zwar auf Laune, aber nicht auf den Monatsrhythmus. Der Einkauf wird dann zum Zufallsgenerator: In der Mitte des Monats passt es noch, am Monatsende wird es eng.
Und dann ist da noch die Frage, welche Ausgaben überhaupt zum Konsum zählen. Ohne klare Abgrenzung rutscht manches von „eigentlich notwendig“ zu „eigentlich nice“. Je unschärfer die Kategorien, desto schwerer wird es, echte Entscheidungen zu treffen.
Die Idee der 50-30-20-Regel: Geld in drei Schubladen legen
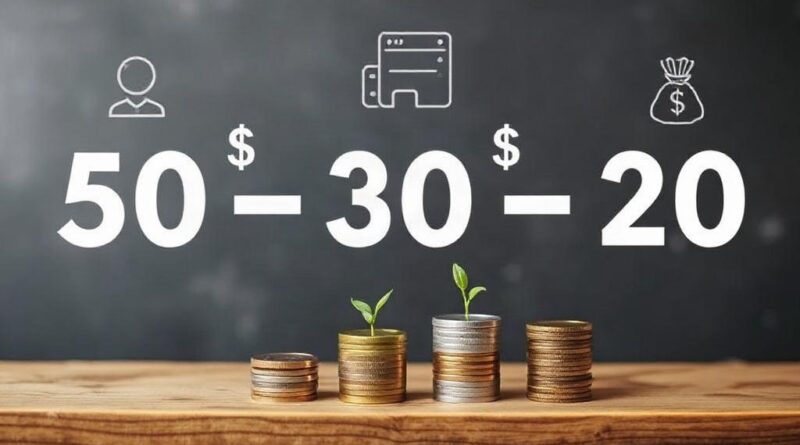
Die 50-30-20-Regel bringt Ordnung in dein Monatsbudget. Grob gesagt fließen 50 Prozent in „Notwendiges“, 30 Prozent in „Wünsche“ und 20 Prozent in „Zukunft“ – also sparen oder investieren. Wichtig ist: Das System ist nicht dafür da, dich einzusperren, sondern damit du deine Ausgaben wieder steuern kannst.
„Notwendig“ meint in der Regel Ausgaben, die du wirklich brauchst, um deinen Alltag am Laufen zu halten. Dazu zählen häufig Miete, Nebenkosten, Versicherungen, Lebensmittel oder auch Mobilitätskosten. „Wünsche“ sind alles, was du dir gönnst – vom Restaurantbesuch bis zum neuen Hoodie.
„Zukunft“ steht für den Teil, der nicht sofort sichtbar wird, aber später wirkt. Wenn dieser Block klar geplant ist, verschiebt sich der Blick vom reinen Verbrauch hin zu planbarer Sicherheit.
50–30–20 als praktische Budget-Architektur für den Alltag
Für mich ist das Entscheidende an der Methode nicht die Prozentzahl an sich, sondern die Denkweise: Du legst Budgetgrenzen fest und prüfst, ob der Monat zu dir passt – oder ob du nur hinterherläufst. Wenn die Kategorien stehen, kann man auch auf Abweichungen reagieren, statt sich im Nachhinein Vorwürfe zu machen.
Stell dir die drei Blöcke wie drei Schalen vor, in die du dein verfügbares Geld gibst. Solange du in die richtige Schale greifst, bleibt der Überblick. Sobald du in die falsche Schale langst, merkst du das spätestens am Zeitpunkt, an dem eine Schale leer wird.
Das System eignet sich besonders, wenn du Konsumausgaben strukturieren willst. Denn genau dort lauern die „Kleinigkeiten“, die sich im Monat aufaddieren und später als unangenehme Überraschung auftauchen.
Wie du dein „verfügbares Einkommen“ korrekt bestimmst
Bevor die Prozentrechnung beginnt, kommt eine Frage, die gern unterschätzt wird: Was ist in deinem Fall „verfügbares Einkommen“? Gemeint ist das Geld, das dir nach Abzug von Steuern und Pflichtbeiträgen tatsächlich bleibt. Alles andere führt schnell zu einem falschen Gefühl von Spielraum.
In der Praxis hilft es, einmal die letzten drei Gehaltsabrechnungen anzusehen. Wenn du dort schwankende Bestandteile hast, etwa Boni, Prämien oder unregelmäßige Zuschläge, plane mit einem konservativeren Durchschnitt. Das verhindert, dass du im Monat zwei plötzlich plötzlich „zu knapp“ dastehst.
Auch Nebeneinkünfte gehören in die Rechnung, sofern sie realistisch regelmäßig sind. Bei einmaligen Einnahmen kannst du sie separat betrachten, damit dein Monatsbudget nicht auf Ausnahmen aufgebaut wird.
Konsumausgaben sauber abgrenzen: Was zählt zu „30“?
Die größte Stellschraube liegt bei den Konsumausgaben, denn sie entsprechen in der Regel dem 30-Prozent-Block („Wünsche“). Hier ist die Gefahr besonders groß, dass du Dinge als „Notwendigkeit“ etikettierst, die eigentlich in die Wunschschale gehören.
Eine klare Liste macht den Prozess leichter. In meinem Alltag haben sich typische Konsumkategorien bewährt: Essen gehen, Lieferdienste, Freizeitaktivitäten, Abos (außer wenn sie eindeutig beruflich nötig sind), Kleidung und Technik, die nicht zwingend ist, sowie Reisen oder größere Ausgaben für Hobbys.
„Konsum“ ist dabei nicht automatisch „unnötig“. Ein Konzert kann eine echte Lebensqualität sein. Entscheidend ist nur, dass du es als Wunsch einplanst. Dann fühlt es sich nicht wie eine Strafe an, sondern wie eine bewusste Entscheidung.
Beispiele aus dem Alltag: Konsum, der auf den ersten Blick unscharf ist
Ein Klassiker: Lebensmittel. Manche schlagen sie den Notwendigkeiten zu, andere teilweise dem Konsum. Wenn du sehr bewusst kochst und Großteil der Einkäufe im Alltag bleibt, passt Lebensmittel eher in den 50-Prozent-Block. Wenn aber regelmäßig „Shoppen im Supermarkt für Genuss“ dominiert, darf ein Teil auch in die Konsumschale wandern.
Auch Abos sind ein guter Test. Ein Streamingdienst kann Freizeit sein, ein Fitnessstudio kann Gesundheit unterstützen. Beides kann in „Wunsch“ landen, solange du den Nutzen für dich bewusst bewertest. Wer Abos dagegen großzügig in der Notwendig-Schublade versteckt, wundert sich später über Budgetdruck.
Bei Mobilität ist es ähnlich. Öffis oder Fahrten zur Arbeit gelten meist als notwendig. Zusätzliche Fahrten fürs Sightseeing oder „spontan mal quer durch die Stadt“ gehören eher zu dem, was du dir gönnst.
Die Budgetierung nach 50-30-20-Regel als Monatsplan, nicht als Rechenspiel
Wenn du die Prozentblöcke festgelegt hast, entsteht automatisch ein Monatsplan. Nicht als starres Korsett, sondern als Orientierung. Jeder Block hat eine Funktion: Notwendiges stabilisiert, Wünsche geben dir Freiraum, und Zukunft schafft Entlastung später.
Für viele wirkt diese Struktur wie ein Schalter im Kopf. Statt jeden Einkauf neu zu rechtfertigen, prüfst du nur noch: Gehört das zu 50, zu 30 oder zu 20? Diese Einordnung ist schnell, aber wirkungsvoll.
Der Monatsplan wird besonders dann wertvoll, wenn du ihn konsequent in Wochenabschnitte übersetzt. Dann siehst du nicht nur „30 Prozent pro Monat“, sondern „wie viel pro Woche“ wirklich verfügbar ist.
Von Prozent zu Wochen: So wird das Budget greifbar
Rechne dir aus, wie viel Geld dir pro Woche für den 30-Prozent-Block zur Verfügung steht. Bei einem typischen Monat mit vier Wochen plus Rest kann man entweder den Rest anteilig planen oder die Wochen als „Richtwerte“ nutzen. Entscheidend ist, dass du eine Taktung bekommst.
Wenn dein Budget für Wünsche beispielsweise 300 Euro pro Monat beträgt, sind das grob 75 Euro pro Woche. Wenn nach drei Wochen deutlich mehr weg ist, ist das kein Drama—aber es ist ein Signal, dass du die nächsten Tage bewusster einkaufen solltest.
Ich habe mir früher angewöhnt, die Wochenlimits als „Ampel“ zu sehen. Sobald die orange Zone erreicht war, gab es für ein paar Tage keine Extra-Ausgaben mehr. Diese kleine Selbstdisziplin hat erstaunlich wenig mit Verzicht zu tun—eher mit Timing.
Schritt-für-Schritt: Konsumausgaben nach 50-30-20 strukturieren
Starte nicht mit Rechenaufgaben, sondern mit einer Sicht auf deine letzten Ausgaben. Nimm die Transaktionen der letzten 30 bis 60 Tage und gruppiere sie nach den drei Blöcken. Das ist kein perfektes Audit, sondern eine ehrliche Bestandsaufnahme.
Im nächsten Schritt überträgst du diese Kategorien in dein neues Monatsbudget. Du legst fest, wie viel Prozent deinem Notwendigen wirklich entsprechen, wie viel Spielraum du für Wünsche willst, und wie viel du langfristig zurücklegen kannst.
Dann folgt der praktische Teil: Trage Ausgaben künftig direkt in die passende Schale ein. Viele schaffen es nicht, wenn sie erst am Monatsende alles sammeln. Planen in Echtzeit ist leichter, als im Nachhinein zu rekonstruieren.
Ein Mini-Workflow, der im Alltag funktioniert
Ich nutze dafür einen einfachen Rhythmus: nach jedem größeren Einkauf oder jeder größeren Buchung erfolgt eine kurze Zuordnung. Bei kleinen Beträgen reicht oft „alles per Monatsende“, aber nur dann, wenn die kleinen Beträge wirklich klein bleiben. Sobald sich der Umfang verändert, braucht es engere Kontrolle.
Du kannst das händisch mit einer Tabelle machen oder mit einer App, die Kategorien unterstützt. Entscheidend ist, dass die Kategorien zu deiner 50-30-20-Struktur passen. Wenn deine App fünfzehn Kategorien hat, aber keine Idee von „Notwendig/Wunsch/Zukunft“, musst du trotzdem zuordnen.
Setze dir außerdem eine Regel für spontane Käufe. Zum Beispiel: Spontankäufe über einem bestimmten Betrag werden erst nach einer kurzen Pause entschieden. Das kann eine Minute sein oder ein Abend später. Die Zeit bremst den Impuls.
Wie viel Luft darf in „Wünsche“ sein?
Viele denken zuerst in „zu streng oder zu locker“. Dabei ist „Wunschbudget“ eher ein Werkzeug zur Selbststeuerung. Du willst doch nicht nur weniger ausgeben, sondern gezielt so ausgeben, dass du dich im Monat nicht dauernd eingeschränkt fühlst.
Wenn du merkst, dass du mit 30 Prozent für Wünsche ständig am Limit kratzt, ist das kein persönliches Scheitern. Vielleicht sind deine Notwendigkeiten höher oder deine Wunschkategorien umfassen Dinge, die du bisher unterschätzt hast.
Umgekehrt gilt: Wenn du mit weniger gut auskommst und am Monatsende regelmäßig Geld im Wunschtopf übrig bleibt, kannst du entscheiden, ob du das Geld der Zukunft zuführst oder ob du den Spielraum für bestimmte Lebensbereiche erhöhen möchtest.
Eine Anpassung, die sich bewährt: 50-30-20 als Startpunkt
In der Realität passt nicht jeder exakt in diese Prozentlogik. Die Regel ist eine gute Ausgangsform, aber keine Naturkonstante. Wenn du deine Zahlen einmal genauer gesehen hast, kannst du die Verteilung feinjustieren, ohne den Charakter des Systems zu verlieren.
Ein Beispiel: Wer hohe Mieten zahlt und gleichzeitig wenig Spielraum hat, könnte statt 50/30/20 eher in Richtung 60/25/15 rutschen. Wer dagegen sehr niedrige Fixkosten hat, kann vielleicht mehr für Zukunft oder Wünsche reservieren. Die Idee bleibt: Jede Kategorie hat ein eigenes Budget und damit eine klare Grenze.
Wichtig ist, dass du Änderungen bewusst machst und nicht, weil du dich gerade im Stress befindest. Ein System wirkt nur, wenn es nachvollziehbar bleibt.
Werkzeuge für die Praxis: Tabelle, App oder Umschläge
Es gibt mehrere Wege, das Budget sichtbar zu halten. Manche arbeiten gern digital, andere lieben eine analoge Lösung. Entscheidend ist, dass du die Konsumausgaben schnell und ohne großen Aufwand zuordnest.
Eine Tabelle eignet sich besonders, wenn du gern siehst, was wohin fließt. Du kannst dir pro Block eine Spalte machen und dann die Beträge fortlaufend eintragen. Tabellen sind auch praktisch, wenn du Abweichungen analysieren willst, etwa „warum war diese Woche so teuer“.
Apps sind bequem, wenn sie mit Bankdaten verbinden und Kategorien sauber unterstützen. Achte darauf, dass die App deine Zuordnung nicht „wegkürzt“. Wenn sie dir alles in Standardkategorien steckt und du es nicht kontrollieren kannst, bleibt nur halbe Klarheit.
Umschläge funktionieren vor allem bei Bargeld, weil sie sofort zeigen, wie viel übrig ist. Bei vielen Kartenzahlungen ist das natürlich weniger relevant. Trotzdem kann ein gemischtes System sinnvoll sein, etwa für Freizeit oder Essen gehen.
Beispiel-Tabelle: Wunschbudget im Blick
| Woche | Budget für Wünsche (30%) | Ausgaben Wünsche | Rest |
|---|---|---|---|
| 1 | 75 € | 48 € | 27 € |
| 2 | 75 € | 61 € | 14 € |
| 3 | 75 € | 79 € | -4 € |
| 4 | 75 € | 32 € | 43 € |
So eine Tabelle macht Abweichungen sichtbar, ohne dass du das Gefühl bekommst, ständig alles neu bewerten zu müssen. Wenn eine Woche überzogen ist, heißt das nicht „Ende“. Es heißt: nächstes Budgetfenster klug nutzen.
Typische Stolperfallen bei Konsumausgaben
Die erste Stolperfalle ist die Wunschliste, die im Kopf ständig größer wird. Was anfangs „nur selten“ war, wird mit der Zeit ein Muster. Damit steigt automatisch der Anteil im 30-Prozent-Block, ohne dass du es bewusst bemerkst.
Die zweite Falle: Ausgaben werden in die falsche Kategorie gebucht. Eine Fitnessmitgliedschaft könnte für manche ein „Wunsch“ sein, für andere „Notwendig“. Wenn du das aber jedes Mal anders entscheidest, wird die Auswertung unzuverlässig. Konsistenz ist hier wichtiger als die „richtige“ moralische Einordnung.
Die dritte Falle betrifft unregelmäßige Kosten. Reparaturen, Jahresabos, Geschenke oder Urlaub tauchen nicht jeden Monat auf. Wenn du sie vollständig ignorierst, reißt es das Wunschbudget irgendwann weg. Besser ist es, solche Posten in einem separaten Mechanismus zu glätten.
Unregelmäßige Kosten: So bleiben sie im System
Ein praktikabler Ansatz ist, unregelmäßige Ausgaben über das Jahr zu verteilen. Wenn du weißt, dass im Dezember Geschenke anstehen und grob 300 Euro dafür fällig werden, kannst du monatlich 25 Euro zurücklegen. Diese Summe gehört dann nicht in den normalen Wunschblock, sondern eher in den Zukunfts- oder Reservebereich.
Damit schützt du den Monat davor, dass ein „einmaliges Ereignis“ die ganze Budgetlogik sprengt. Gerade bei Konsumausgaben ist das wichtig, weil du sonst im Rest des Jahres in „Reparaturmodus“ gerätst.
Ich habe einmal erlebt, wie eine kleine Autoreparatur im falschen Moment passierte: In der Woche davor hatte ich noch geplant, mehr Freizeit zu buchen. Nach der Reparatur war das Wunschbudget im Eimer. Seitdem baue ich Reserveposten bewusst ein, statt sie später aus der Wunschkategorie zu ziehen.
Wie du dein Wunschbudget kontrollierst, ohne Lebensfreude zu verlieren
Kontrolle klingt nach Verbot, dabei ist sie in der Budgetpraxis oft einfach Planung. Wenn du Konsumausgaben strukturierst, kannst du dir sogar mehr leisten, weil du nicht in Stress kaufst, sondern bewusst wählst.
Ein Ansatz, der gut funktioniert, ist die Unterscheidung zwischen „einmalig“ und „regelmäßig“. Regelmäßiger Konsum braucht Budget, einmalige Ausgaben brauchen Planung. Ein Restaurantbesuch ist einmalig oder gelegentlich, eine Lieferdienst-Gewohnheit ist regelmäßig. Je klarer du diese Trennung machst, desto besser wirkt die 30-Prozent-Grenze.
Du kannst dir außerdem Prioritäten innerhalb der Wünsche setzen. Nicht jedes „Wunschding“ hat für dich den gleichen Stellenwert. Wenn du zum Beispiel Sport und gute Kleidung höher bewertest als spontane Snacks, kannst du das im Monatsbudget berücksichtigen.
Prioritäten im Wunschblock: Ein realistischer Kompass
Schreibe dir drei Wunschbereiche auf, die für dich wirklich zählen. Das können „Ausgehen“, „Freizeit draußen“ oder „Weiterbildung“ sein. Alles andere darf in den unteren Prioritätsbereich rutschen.
Wenn das Budget knapp wird, setzt du zuerst bei den niedrig priorisierten Dingen Grenzen. Das fühlt sich oft weniger drastisch an, als alles zu kürzen. Denn du bleibst in dem Bereich handlungsfähig, der dir wichtig ist.
So wird die Budgetierung weniger zur Strafe und mehr zu einer Art Entscheidungsfilter.
Planung über den Monat: Die ersten Tage entscheiden oft über den Rest
Der Monat startet meist „freundlich“. Das Konto ist voll, Motivation ist da, und die ersten Ausgaben wirken harmlos. Genau deshalb ist der Anfang so wichtig, wenn du Konsumausgaben steuern willst.
Eine Strategie ist, gleich nach Gehaltseingang deine drei Budgets zu berechnen und den Wunschblock sichtbar zu machen. Wenn du den Betrag sofort „parkt“, etwa getrennt von deinem Alltagssaldo, sinkt die Versuchung, ihn unbewusst mitzunehmen.
Viele merken den Unterschied besonders dann, wenn sie nicht mehr jeden Einkauf erst prüfen müssen. Stattdessen wissen sie, dass das Wunschbudget gerade so und so viel Raum bietet.
Ein praktischer Wochenrhythmus mit festen Checks
Plane für dich zwei kurze Checks ein: einmal nach einer Woche und einmal nach drei Wochen. Du schaust nur: Wie viel ist im Wunschblock weg? Was steht noch an? Du veränderst nicht alles, aber du steuerst rechtzeitig.
Wenn du die Checks am Monatsende machst, ist es zu spät für echte Entscheidungen. Dann bleibt nur noch das Lernen für den nächsten Monat. Durch die Zwischenchecks wird aus Lernen Steuerung.
Ich denke gern an diese Phase zurück, in der ich zum ersten Mal nach drei Wochen wusste, ob ich noch Zeit für ein Konzert habe. Das Gefühl war überraschend ruhig. Nicht, weil alles billig war, sondern weil ich wusste, dass es passt.
Budgetierung nach der 50-30-20-Regel – was du am Ende wirklich gewinnst
Das Ziel ist nicht, jeden Cent zu überwachen. Es geht um Entscheidungsfreiheit. Wenn du deine Konsumausgaben strukturierst, kannst du eher „Ja“ sagen zu Dingen, die dir wichtig sind, und „Nein“ sagen zu Mustern, die dich aus dem Gleichgewicht bringen.
Außerdem schafft ein stabiles System eine bessere Beziehung zum Geld. Du entwickelst ein Gefühl dafür, wie viel dein Leben kostet – nicht nur finanziell, sondern auch in Bezug auf Energie und Zeit. Das ist der Teil, den man selten in Prozentüberschriften liest.
Ein weiterer Effekt: Du siehst schneller, ob sich etwas verändert hat. Wenn der Wunschblock zunehmend wächst, liegt das selten an „schlechten Ausgaben“. Oft sind es neue Gewohnheiten, neue Preise oder ein geänderter Lebensstil.
Messpunkte: Was du regelmäßig beobachten solltest
Beobachte nicht nur die Gesamtsumme, sondern auch Muster. Welche Kategorie frisst im Wunschblock die meiste Energie? Wie entwickeln sich Lieferdienste im Vergleich zu Restaurantbesuchen? Gibt es Monate, in denen Geschenke oder Ausflüge den Block sprengen?
Wenn du diese Fragen beantwortest, kannst du gezielt reagieren. Eine Budgetgrenze wird dann zur Werkzeugkante statt zum Streitpunkt. Du baust Anpassungen ein, bevor es weh tut.
Und wenn es mal aus dem Ruder läuft, ist es kein Grund zur Panik. Es ist Datenmaterial. Du weißt nur vorher nicht, wie nützlich Daten werden können, bis du sie regelmäßig nutzt.
So gehst du mit Budget-Abweichungen um, ohne dass dein System bricht
Abweichungen passieren. Mal ist die Anschaffung teurer, mal ist der Monat voller als gedacht. Der Unterschied zwischen einem System, das funktioniert, und einem, das stirbt, liegt darin, wie du mit Abweichungen umgehst.
Wenn du den Wunschblock überziehst, such nicht nach Schuldigen. Stattdessen mach eine kurze Ursachenanalyse: War es eine Ausnahme, oder war es ein wiederkehrendes Muster? Wenn es eine Ausnahme war, reduzierst du in der nächsten Woche gezielt. Wenn es ein Muster war, passt du langfristig deine Zuordnung oder die Budgetgrenze an.
Ein gutes Budget ist flexibel genug, um realistisch zu bleiben. Gleichzeitig ist es stabil genug, um dich nicht jeden Monat neu zu überfordern.
Regel für Überziehungen: Ausgleichen statt aufgeben
Eine Ausgleichsregel, die sich bewährt, ist „innerhalb von zwei Wochen kompensieren“. Wenn du also in Woche drei 20 Euro im Wunschblock überzogen hast, planst du die nächsten zwei Wochen entsprechend. Es geht nicht darum, alles zu streichen, sondern die Verteilung anzupassen.
Diese Regel nimmt Druck aus dem Kopf. Du weißt, dass es einen Plan gibt. Genau so entsteht Vertrauen in das System.
Wenn du dir diese Art von Reaktionsmechanismus vorher überlegst, musst du im Stress nicht erst überlegen, wie du reagieren willst.
Häufige Missverständnisse über Konsumbudget und Sparen
Ein Missverständnis ist, dass Konsumausgaben zwangsläufig „gegen“ Sparen arbeiten. In Wahrheit kannst du Konsum und Sparen gleichzeitig verbinden, wenn du Konsum in Grenzen hältst. Die 30-Prozent-Grenze schützt dich vor unkontrolliertem Konsum, aber sie nimmt dir nicht automatisch Lebensqualität.
Ein anderes Missverständnis: Wenn du „Zukunft“ aufbaust, darfst du nie Geld für Wünsche ausgeben. Das ist nicht die Logik der Methode. Der Wunschblock ist bewusst gesetzt, damit du nicht nur für morgen lebst, sondern auch heute.
Und schließlich: Viele glauben, Budgetierung sei nur für Menschen mit knappem Einkommen. Tatsächlich profitieren auch Haushalte mit stabilen Einnahmen davon, weil sie sonst Wachstumslücken übersehen. Wenn mehr Geld da ist, steigen Ausgaben oft automatisch mit. Ein Budget bremst dieses automatische Mitwachsen.
Konkrete Kategorienliste für Konsumausgaben
Damit du schnell starten kannst, hilft eine Kategorienliste, die du in deinem Alltag wiedererkennst. Nicht jede Kategorie trifft auf jeden Haushalt zu, aber als Startpunkt macht sie die Zuordnung leichter.
- Essen gehen, Cafés, Bars
- Lieferdienste und spontane Snacks
- Freizeitangebote (Kino, Konzerte, Events)
- Kleidung und Accessoires ohne Notfallcharakter
- Technik und Anschaffungen für Komfort
- Hobbys und Vereine (außer beruflich zwingend)
- Urlaub und Kurztrips, sofern nicht als Reserve geplant
- Geschenke außerhalb fest geplanter Budgets
Wenn du eine Kategorie nicht sicher zuordnen kannst, ist das kein Problem. Wichtig ist, dass du einen einmal gewählten Standard beibehältst. So wird aus Unsicherheit echte Vergleichbarkeit.
Wie du Konsumausgaben langfristig senkst, ohne dich jeden Monat zu „kämpfen“
Langfristige Ausgabenreduktion klappt oft besser über Gewohnheiten als über strenge Regeln. Statt jedes Mal „Nein“ zu sagen, baust du Barrieren, die den Impuls von vornherein bremsen.
Das kann konkret sein: Lieferdienste werden nicht mehr automatisch gespeichert, Einkäufe werden eine kurze Zeit später noch einmal geprüft, und größere Anschaffungen landen auf einer Wunschliste, die man erst nach einer Woche wieder anschaut.
Der Wunschblock nach 50-30-20 bietet dafür eine Bühne. Du siehst, wie sich Gewohnheiten auswirken. Wenn neue Regeln dazu führen, dass der Wunschblock stabil bleibt oder sogar Restbeträge entstehen, weißt du: Deine Strategie funktioniert.
Eine persönliche Beobachtung: Der „Warte-Tag“
Ich habe über Monate einen simplen Trick genutzt: Bei nicht notwendigen Käufen über einem bestimmten Betrag habe ich am selben Tag nichts entschieden. Ich habe mir nur den Artikel gespeichert und bin später noch einmal draufgeschaut. Der Effekt war erstaunlich: Viele Dinge waren am nächsten Tag weniger dringend, und einige waren gar nicht mehr interessant genug.
Das war kein Verzicht aus Prinzip, eher eine Korrektur der Tageslaune. Budgetierung wurde dadurch entspannter, weil ich weniger Impulse in den Wunschblock tragen musste. Gleichzeitig blieb das Gefühl erhalten, dass ich mir etwas gönnen kann, wenn es wirklich passt.
Für unregelmäßige Einkommen: 50-30-20 mit Planungsmonat
Wenn dein Einkommen schwankt, funktioniert die Regel noch, aber du brauchst einen anderen Kalender. Statt Monatsbudget auf Basis eines einzelnen Monats zu planen, nimm Durchschnittswerte.
Ein „Planungsmonat“ kann helfen: Du schätzt dein verfügbares Einkommen für einen Zeitraum, etwa über drei oder sechs Monate hinweg. Daraus berechnest du die Prozentblöcke, und du legst die Budgets entsprechend an.
Der Vorteil ist, dass du nicht im guten Monat überplanst und im schlechten Monat in Panik gerätst. Das System bleibt ruhig, auch wenn das Leben es nicht immer ist.
Wie du 50-30-20 in ein bestehendes Budget-Setup integrierst
Viele haben bereits eine eigene Art zu budgetieren. Vielleicht nutzt du schon eine App, vielleicht hast du Kategorien in deinem Haushaltsbuch. Die 50-30-20-Logik lässt sich daran andocken, ohne dass du alles neu bauen musst.
Du kannst zum Beispiel deine bisherigen Kategorien auf die drei Blöcke mappen: Wohnkosten, Versicherungen und Lebensmittel in den 50-Block; Freizeit, Kleidung und Technik in den 30-Block; und Sparraten oder Investitionen in den 20-Block. Das ist weniger Arbeit, als bei Null anzufangen.
Wenn du bereits Rücklagen nutzt, kannst du die Logik beibehalten. Die Regel ist eher ein Rahmen, kein Ersatz für detaillierte Planung.
Ein Mapping-Beispiel für Kategorien
| Deine Kategorie | Zuordnung |
|---|---|
| Miete | 50 – Notwendig |
| Lebensmittel | 50 – Notwendig |
| Versicherungen | 50 – Notwendig |
| Streaming, Musik-Abo | 30 – Wunsch |
| Essen gehen | 30 – Wunsch |
| Freizeitaktivitäten | 30 – Wunsch |
| Investitionen, ETF-Sparplan | 20 – Zukunft |
| Notgroschen-Rücklage | 20 – Zukunft |
Solche Zuordnungen machen die Methode sofort nutzbar. Du musst nicht jedes Konto umstellen, nur die Logik dahinter. Genau das reduziert die Hürde zum Start.
Warum das System auch fürs Denken hilft: weniger Grübeln, mehr Klarheit
Budgetierung ist am Anfang häufig mit Aufwand verbunden. Doch sobald die Struktur steht, erledigt das System einen Teil des Denkens für dich. Du musst nicht mehr jedes Mal diskutieren, ob ein Kauf „ok“ ist. Du ordnest ihn nur noch ein.
Das nimmt dem Geld den Nebel. Es wird klar, was du gerade darfst und was nicht, ohne dass du dich ständig selbst bremsen musst. Diese Klarheit ist besonders bei Konsumausgaben spürbar, weil sie emotionaler besetzt sind als fixe Kosten.
Wenn du weißt, dass dein Wunschbudget für den Monat noch Luft hat, wird ein spontaner Einkauf nicht zum Drama. Und wenn die Luft weg ist, wird die Enttäuschung nicht größer als nötig, weil du rechtzeitig gesehen hast, dass es eng wird.
Ein realistischer Startplan für die nächsten vier Wochen
Wenn du die Methode ausprobieren willst, ist ein schneller Start besser als ein perfekter Plan. Beginne mit dem nächsten Gehalt oder mit einem Stichtag. Lege dann die drei Budgets fest und mach den Wunschblock sichtbar.
Für die ersten vier Wochen geht es nicht darum, jeden Einkauf zu optimieren. Es geht darum, Daten zu sammeln und deine Kategorien zu verfeinern. Am Ende des Monats siehst du, ob deine Zuordnung zu 50, 30 und 20 gut funktioniert.
In Woche eins achtest du vor allem darauf, welche Ausgaben du bisher „falsch“ eingeordnet hast. In Woche zwei prüfst du, ob dein Wochenlimit für Wünsche realistisch ist. In Woche drei schaust du auf Muster, etwa wiederkehrende Kleinstbeträge. In Woche vier entscheidest du, was du im nächsten Monat anpasst.
Eine kleine Checkliste, die du immer wieder nutzen kannst
- Verfügbares Einkommen bestimmen (nach Abzug von Pflichtbeträgen).
- Notwendig/Wunsch/Zukunft mit festen Prozentblöcken planen.
- Wunschbudget in Wochenwerte übertragen.
- Konsumausgaben direkt zuordnen, statt alles zu sammeln.
- Nach Woche 1 und 3 kurze Checks durchführen.
- Bei Überziehungen ausgleichen, statt aufzugeben.
Wenn du das System verinnerlichst: Von Budget zu Lebensstil
Mit der Zeit passiert etwas Spannendes: Budgetierung fühlt sich weniger nach Kontrolle an und mehr nach Lebensstil. Du weißt, dass du dein Geld nicht nur „verbrätst“, sondern gezielt einsetzt. Der 30-Prozent-Block wird zu deinem bewussten Spielraum.
Gleichzeitig bleibt die Zukunftsschale nicht als abstrakte Idee stehen. Wenn 20 Prozent automatisch laufen, wird das „Später“ plötzlich konkret. Du siehst, wie sich Rücklagen aufbauen oder wie Investments wachsen, je nach Strategie.
Und das Notwendige bleibt stabil, weil es nicht mehr als Nebenschauplatz behandelt wird. Wenn deine 50 Prozent gut geplant sind, sinkt der Druck auf den Wunschblock, und Konsumausgaben wirken weniger wie ein Zufallsprodukt.
Dein nächster Schritt: Konsumausgaben strukturieren, ohne das Budget zu vergöttern
Der beste Moment, um mit dem System zu starten, ist nicht morgen und nicht nach dem nächsten großen Kauf. Der beste Moment ist jetzt, weil du ab dem ersten Tag lernst, wie dein Monat wirklich aussieht. Du musst nicht warten, bis alles perfekt ist, sondern nur anfangen, Ausgaben klar zuzuordnen.
Wenn du dir dabei ein Ziel setzt, halte es klein. Zum Beispiel: In den nächsten zwei Wochen jeden Wunschkauf eindeutig als Wunsch buchen. Oder: Einmal pro Woche den Stand checken. Genau solche kleinen Handlungen sorgen für spürbare Wirkung.
Je früher du Konsumausgaben strukturierst, desto schneller wird das Budget zu einer zuverlässigen Begleitung. Nicht als starre Regel, sondern als Werkzeug, das dir erlaubt, im Alltag Entscheidungen zu treffen, die langfristig zu dir passen.